La odisea para lograr una pensión en República Dominicana, entre requisitos y trámites


Santo Domingo.- Llegar a los 60 años no significa necesariamente comenzar a recibir una pensión. Para un trabajador dominicano, el camino hacia el retiro depende de dónde trabajó, a qué régimen pertenece, cuánto tiempo cotizó o laboró y, en algunos casos, de los recursos acumulados durante su vida productiva.
En el sector privado, una persona afiliada al régimen de capitalización individual debe cumplir 60 años y haber realizado 360 cotizaciones mensuales, equivalentes a 30 años, para acceder a una pensión por vejez.
También existe la posibilidad de pensionarse desde los 55 años cuando el fondo acumulado permite financiar una jubilación superior al 50 % de la pensión mínima.
La solicitud se realiza ante la Administradora de Fondos de Pensiones (AFP) a la que pertenece el trabajador.
Esto significa que tener una cuenta en una AFP y llegar a los 60 años no son, por sí solos, garantía de una pensión por vejez.
La cantidad y continuidad de las cotizaciones, así como el fondo acumulado, son determinantes para el beneficio.
La propia SIPEN dispone de una calculadora que permite estimar la pensión a partir del saldo acumulado en la cuenta de capitalización individual, la edad, el salario y la edad prevista de retiro.
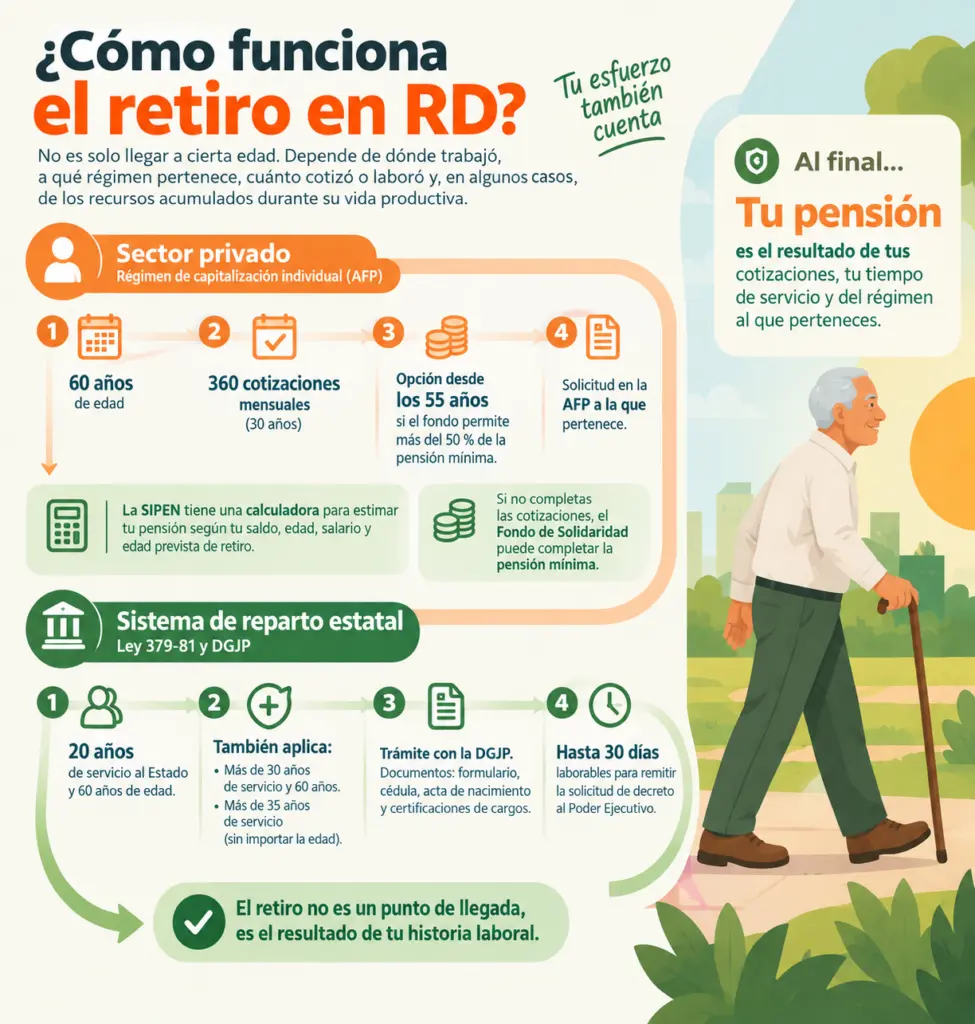
El trabajador que no complete las cotizaciones necesarias tampoco queda necesariamente sin opciones. La SIPEN explica que el Fondo de Solidaridad puede completar la pensión mínima cuando se cumplen las condiciones establecidas por la normativa.
El panorama cambia para quienes pertenecen al sistema de reparto estatal. La Ley 379-81 establece que los funcionarios y empleados civiles que hayan prestado servicios al Estado durante al menos 20 años y hayan cumplido 60 años pueden optar por una pensión por antigüedad.
La Dirección General de Jubilaciones y Pensiones a Cargo del Estado (DGJP) también contempla situaciones especiales, entre ellas la posibilidad de retiro con más de 30 años de servicio y 60 años de edad, o con más de 35 años de servicio independientemente de la edad, conforme a la legislación aplicable.
En este régimen, además, el trámite no termina con cumplir las condiciones. Para solicitar una pensión por antigüedad, la DGJP exige, entre otros documentos, formulario de solicitud, cédula, acta de nacimiento y certificaciones de cargos que acrediten el tiempo laborado en las instituciones públicas.
La institución establece un tiempo de realización de hasta 30 días laborables hasta la remisión de la solicitud de decreto al Poder Ejecutivo.
No existe una sola pensión pública
Los datos oficiales muestran que tampoco existe una sola cifra que pueda llamarse “la pensión pública”.
El Boletín Trimestral No. 91 de la Superintendencia de Pensiones (SIPEN), correspondiente a enero-marzo de 2026, registra en marzo 41,482 pensiones civiles por antigüedad bajo la Ley 379-81, con un pago total de RD$956.6 millones y una pensión promedio de RD$23,061.77.
En otra categoría, correspondiente al Instituto Dominicano de Seguridad Social (IDSS), el mismo boletín registra 85,463 pensiones en marzo, con un monto total pagado de RD$876.7 millones y un promedio de RD$10,257.84.
El documento identifica esta categoría por separado y señala que estas pensiones están amparadas bajo la Ley 379-81.
La diferencia entre ambas cifras es importante porque muestra por qué no resulta correcto hablar de una única “pensión promedio” para todos los trabajadores públicos.

El propio boletín clasifica los beneficios según el régimen, la institución y la legislación que los ampara.
Hay además pensiones especiales que tienen montos diferentes. En marzo de 2026, las pensiones especiales del Poder Ejecutivo registraban un promedio de RD$30,786.84; las de las Glorias del Deporte, RD$30,000, y las del Pabellón de la Fama, RD$50,000.
Son categorías específicas y no deben confundirse con la pensión por antigüedad de los trabajadores civiles.
El informe de SIPEN también evidencia la dimensión del sistema. Al cierre de marzo de 2026, el Sistema Dominicano de Pensiones registraba 5,628,845 afiliados totales. De estos, 5,413,477 correspondían a afiliados y 215,368 aparecían como fallecidos, según el cuadro estadístico del boletín.
La relación entre cotizantes y afiliados fue de 42.95 % en marzo, de acuerdo con el mismo boletín. Durante el primer trimestre, esa relación pasó de 40.53 % en enero a 42.10 % en febrero y 42.95 % en marzo.
Esto ayuda a entender una de las dificultades del sistema: estar registrado como afiliado no significa necesariamente que se esté cotizando de manera activa en un momento determinado.
Cuando no se alcanza una pensión contributiva
Para quienes llegan a la vejez sin haber acumulado las condiciones necesarias para una pensión contributiva existe otra vía: las pensiones solidarias del régimen subsidiado.
La Ley 87-01 contempla este beneficio para personas mayores de 60 años cuyos ingresos sean inferiores al 50 % del salario mínimo nacional, además de personas con discapacidad, madres solteras desempleadas con hijos menores que carezcan de recursos suficientes y otros grupos establecidos por la normativa.
En el caso de la pensión solidaria por vejez, se requiere cumplir con las condiciones socioeconómicas establecidas y pasar por el proceso de evaluación correspondiente.
La solicitud puede ser recibida por la Dirección de Información y Defensa de los Afiliados a la Seguridad Social (DIDA), el Consejo Nacional de Discapacidad (CONADIS), el Consejo Nacional de la Persona Envejeciente (CONAPE), consejos de desarrollo provincial y gobiernos locales. Posteriormente, el Poder Ejecutivo aprueba las pensiones mediante decreto.
¿De cuánto es? La DGJP informó en 2025 que las nuevas pensiones solidarias otorgadas por vejez, discapacidad y a madres solteras ascendían a RD$6,000 mensuales. La Ley 87-01 establece que estas pensiones equivalen al 60 % del salario mínimo público e incluyen una pensión extra de Navidad.
La cifra permite dimensionar la diferencia entre una pensión solidaria y los montos de algunas pensiones contributivas registradas por SIPEN. Sin embargo, se trata de beneficios de naturaleza distinta y dirigidos a poblaciones diferentes.
El problema no es solo llegar a la edad
El problema, por tanto, no termina en saber que existe una pensión. El trabajador necesita conocer a cuál régimen pertenece, cuánto tiempo ha cotizado, qué requisitos debe cumplir, ante qué institución debe acudir y qué ocurre si no reúne las condiciones para recibir una pensión contributiva.
Entre las voces que han cuestionado aspectos del sistema está Nélsida Marmolejos, exdirectora de la DIDA, quien ha señalado que las dificultades previsionales también deben analizarse desde las reglas que determinan quién puede acceder a una pensión y bajo qué condiciones.
Uno de los puntos que ha planteado es el caso de trabajadores del sector público que acumulan 19 años y seis meses de servicio y que, al no completar los 20 años exigidos para la pensión por antigüedad, pueden quedar fuera de esa modalidad.
El planteamiento adquiere relevancia porque el requisito de los 20 años forma parte de las condiciones aplicables a este régimen.
Marmolejos también ha cuestionado aspectos relacionados con la determinación de los montos de las pensiones públicas y ha planteado la necesidad de revisar elementos de la Ley 87-01.
En el régimen de capitalización individual, sus cuestionamientos se dirigen igualmente a la relación entre el afiliado y las administradoras de fondos de pensiones, al considerar que algunas reglas y resoluciones deberían ser revisadas para proteger mejor los intereses del trabajador.
Su aporte a la discusión, por tanto, va más allá de recomendar que el trabajador se informe: coloca sobre la mesa la necesidad de examinar las reglas que determinan el acceso a la pensión, el cálculo del beneficio y las condiciones que enfrenta el afiliado durante el proceso.
La pensión se construye antes de los 60
La importancia de conocer estas reglas aumenta cuando se observa que la afiliación al sistema no equivale necesariamente a una cotización permanente.
En el primer trimestre de 2026, la relación entre cotizantes y afiliados fue de 40.53 % en enero, 42.10 % en febrero y 42.95 % en marzo.
La DIDA también cumple un papel de orientación y defensa de los afiliados, mientras que la SIPEN ofrece herramientas para que los trabajadores puedan conocer y estimar sus beneficios.
Entre ellas está la calculadora de pensión, que utiliza el saldo acumulado, la edad, el salario y la edad prevista de retiro para realizar una estimación.
Para el trabajador del sector privado, el primer paso es conocer su historial de cotizaciones y el saldo acumulado en la AFP. Para el servidor público, verificar el tiempo reconocido por las instituciones donde trabajó y el régimen al que pertenece.
Y para quienes no tienen acceso a una pensión contributiva, conocer si reúnen las condiciones para una pensión solidaria puede marcar la diferencia entre llegar a la vejez sin beneficio previsional o acceder a una prestación estatal.
La DGJP permite dar seguimiento a los procesos de pensiones, mientras la DIDA ofrece orientación y defensa a los afiliados del Sistema Dominicano de Seguridad Social.
El recorrido puede ser largo y distinto para cada trabajador, pero hay una certeza: la pensión no se empieza a gestionar el día que una persona cumple 60 años.
En buena medida, lo que recibirá al retirarse comienza a definirse mucho antes, con cada mes cotizado, cada año de servicio y las condiciones bajo las cuales se construyó su derecho previsional.
Sobre el autor

Katherine Nicole Espino Cuevas. Periodista, locutora profesional y CMM. Máster en Comunicación Política Avanzada por Next Educación (Madrid). Amante de la escritura bien hecha, las historias con sentido humano y las causas sociales. Creo en la comunicación con propósito, en los valores y en la fe que transforma.
leídas