Auditoría a CONAPE señala que beneficiarios de ayudas habrían percibido altos sueldos en otras instituciones estatales
- Supuestos envejecientes y cuidadores del CONAPE habrían cobrado sueldos de entre RD$121,000 y RD$200,000 en otras entidades estatales
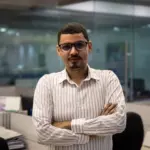


Santo Domingo.- El Consejo Nacional de la Persona Envejeciente (CONAPE) ha estado bajo el escrutinio público tras salir a la luz una serie de señalamientos contemplados en una auditoría realizada por la Contraloría General de la República, cuyo principal hallazgo fue que supuestos beneficiarios de asistencia social figuraban simultáneamente cobrando altos salarios en otras nóminas del Estado.
En el documento se identificaron anomalías en el programa Familias de Cariño donde se detectaron textualmente "envejecientes y cuidadores beneficiados del programa en nóminas públicas", desvirtuando absolutamente el propósito solidario de estos fondos destinados a personas en extrema vulnerabilidad.
Supuesto beneficiario de ayudas de CONAPE en otra nómina estatal
El documento técnico destaca casos específicos citando a un envejeciente inscrito en un programa del CONAPE que figura paralelamente como "Asesor" en el Ministerio de Energía y Minas, devengando un "Sueldo RD$ 200,000.00″ mensual proveniente del mismo erario nacional.
De igual manera, la profunda investigación oficial comprobó que varios cuidadores registrados en este plan de ayuda perciben ostensibles ingresos estatales, incluyendo el escandaloso caso de un "Asesor" adscrito a la Presidencia que cobra ciento veintiún mil pesos, afectando directamente la anhelada equidad del sistema de protección social.
Adentrándonos en las fallas documentales vinculadas a este renglón asistencial, el reporte subraya que, al verificar los expedientes físicos correspondientes, se constató la "ausencia de documentación que establezca los requisitos mínimos que deben cumplir los aspirantes para ingresar formalmente al padrón de ayudas gubernamentales".
El documento detalla que estos archivos de beneficiarios carecían incluso de los vitales "informes médicos realizados por las unidades médicas de la institución", imposibilitando comprobar clínicamente el estado de salud y la dependencia real de los adultos mayores subsidiados.
Deficiencias en la contabilidad
Más allá de los programas sociales, la auditoría destapó deficiencias en el área contable revelando que la entidad procesó 20 libramientos y 15 cheques "con ausencias de soportes", involucrando un escandaloso monto total que asciende a más de ciento sesenta y dos millones de pesos dominicanos.
Para dimensionar la gravedad de esta inobservancia procedimental, el documento oficial detalla rigurosamente que dichos pagos multimillonarios carecían de documentos esenciales como el Registro de Proveedor del Estado y las certificaciones de la Dirección General de Impuestos Internos y la Tesorería de la Seguridad Social, vulnerando los controles preventivos exigidos para toda erogación estatal.
En el ámbito estricto de la planificación institucional, los registros financieros evaluados confirmaron que la organización "dejó presupuesto subejecutado para un total general de RD$203,130,776.03″ demostrando serias deficiencias operativas para materializar los proyectos previamente aprobados durante este cuatrienio gubernamental de gestión.
La transparencia informativa también resultó cuestionada al descubrirse mediante el análisis cruzado que "existe incongruencia entre la información suministrada por la Dirección Administrativa-Financiera (DAF) y los datos subidos al portal" de transparencia por una inexplicable diferencia superior a los veintisiete millones de pesos.
Discrepancia en la planificación
Adicionalmente, los fiscalizadores detectaron discrepancias de planificación, señalando que durante el año dos mil veinticuatro identificaron grandes diferencias entre la ejecución presupuestaria, el Plan Operativo Anual y el Plan Anual de Compras y Contrataciones, desnudando una evidente falta de alineación estratégica entre las compras verdaderamente ejecutadas y la programación aprobada.
Profundizando en la estructuración contable oficial del organismo, se comprobó que los estados financieros "no son elaborados y presentados con los estándares de los marcos normativos vigentes", omitiendo las obligatorias Normas Internacionales de Contabilidad del Sector Público estipuladas por la Dirección General de Contabilidad Gubernamental.