Comprar una vivienda en 2026: el inicial, las tasas hipotecarias y el peso de las cuotas familiares


SANTO DOMINGO.- Rosa, de 29 años, y Claudio, de 33, llevan siete años construyendo el sueño de tener una vivienda propia. Después de años de sacrificios, ya cuentan con el dinero del inicial para comprar un apartamento valorado en RD$7 millones en la avenida República de Colombia, en Santo Domingo.
Sin embargo, cuando comienzan a revisar los requisitos del financiamiento, descubren que reunir el dinero para entrar al mercado inmobiliario es apenas una parte del desafío.
Durante siete años, Rosa ha recurrido al pluriempleo y ha destinado hasta el 80% de su salario al ahorro para alcanzar esa meta. Mientras tanto, Claudio ha asumido los principales gastos del hogar para que ambos puedan avanzar hacia la compra de su primera vivienda.
Cada peso reservado representa una renuncia, una jornada adicional de trabajo o un gasto que han tenido que posponer con la esperanza de tener, finalmente, un techo propio.
Pero cuando la pareja comienza a evaluar las condiciones del préstamo hipotecario, la ilusión se mezcla con la incertidumbre. Ahora necesitan saber cuánto pagarán mensualmente, qué tasa de interés les ofrecerá el banco y si sus ingresos serán suficientes para asumir la deuda sin comprometer su estabilidad económica.
Después de siete años de esfuerzo, el reto ya no consiste solamente en reunir el inicial, sino en demostrar que pueden sostener la compra a largo plazo.
La experiencia de Rosa y Claudio refleja una de las dificultades que enfrentan las familias dominicanas que aspiran a convertirse en propietarias: ahorrar para el inicial no garantiza que puedan acceder a un financiamiento compatible con sus ingresos.
El precio de la vivienda, los intereses bancarios, los gastos asociados con la adquisición y las obligaciones cotidianas terminan convirtiéndose en factores decisivos para determinar si ese sueño puede hacerse realidad.
En el caso de un apartamento valorado en RD$7 millones, un inicial equivalente al 20% representaría RD$1.4 millones, mientras que los RD$5.6 millones restantes tendrían que financiarse mediante un préstamo u otra combinación de recursos.
Este cálculo es ilustrativo, ya que el porcentaje que una entidad esté dispuesta a financiar depende de sus políticas, del perfil de los solicitantes y de las características del inmueble.
Además, deben contemplarse los posibles gastos legales, seguros, tasación y otros costos de formalización.
El peso de las tasas hipotecarias
Una vez reunido el inicial, la tasa de interés se convierte en uno de los principales factores que determinan el costo de la vivienda.
Según datos de la Superintendencia de Bancos, la tasa de interés promedio de los créditos hipotecarios se situó en 11.47% en mayo de 2026, frente al 11.40% registrado en el mismo mes de 2025.

La tasa ofrecida a cada comprador puede variar según la entidad financiera, el producto contratado y las características de la operación.
Las ofertas promocionales pueden presentar condiciones diferentes.
En julio de 2026, Banreservas anunció durante Expohogar tasas desde 8% para viviendas de bajo costo, con una tasa fija durante siete años, y tasas de entre 8.85% y 13.85% para otros tipos de vivienda.
Estas condiciones correspondían a esa feria específica, por lo que es necesario confirmar con la entidad cuáles ofertas están vigentes y qué requisitos aplican.
Para Rosa y Claudio, comparar las tasas sería fundamental antes de comprometerse con el préstamo. Una diferencia de varios puntos porcentuales puede representar miles de pesos al mes y modificar significativamente el costo total del financiamiento.
También tendrían que conocer si la tasa permanecerá fija durante todo el plazo o si podría cambiar después de un período inicial.
¿Cuánto pagarían por el apartamento?
Si la pareja aporta RD$1.4 millones y solicita un préstamo de RD$5.6 millones a 20 años, la cuota dependerá de la tasa de interés que consiga. Con una tasa anual de 11.5%, el pago mensual estimado sería de aproximadamente RD$59,000, sin incluir seguros ni otros gastos asociados al préstamo.
Si lograran financiarse a una tasa anual de 8.85%, la cuota rondaría los RD$50,000 mensuales, mientras que con una tasa de 8% se situaría cerca de RD$46,900.
Estos cálculos son simulaciones matemáticas que suponen cuotas constantes y una tasa que se mantiene durante los 20 años.
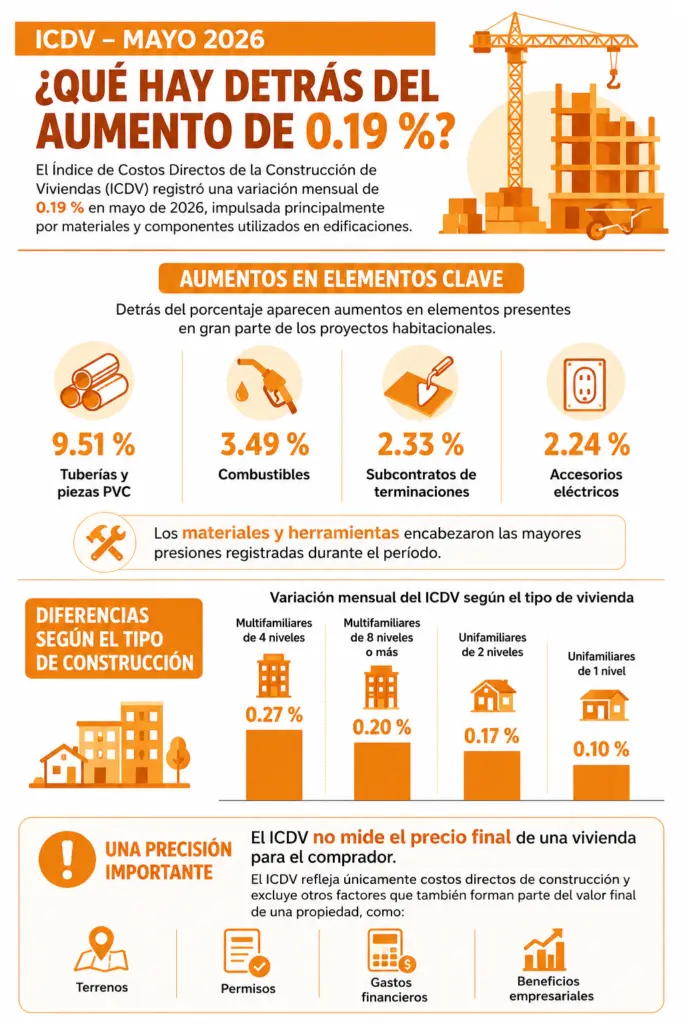
No representan ofertas bancarias garantizadas, y el resultado real dependerá de las condiciones contractuales.
La diferencia entre estos escenarios muestra por qué el inicial no es el único elemento que debe considerar una familia.
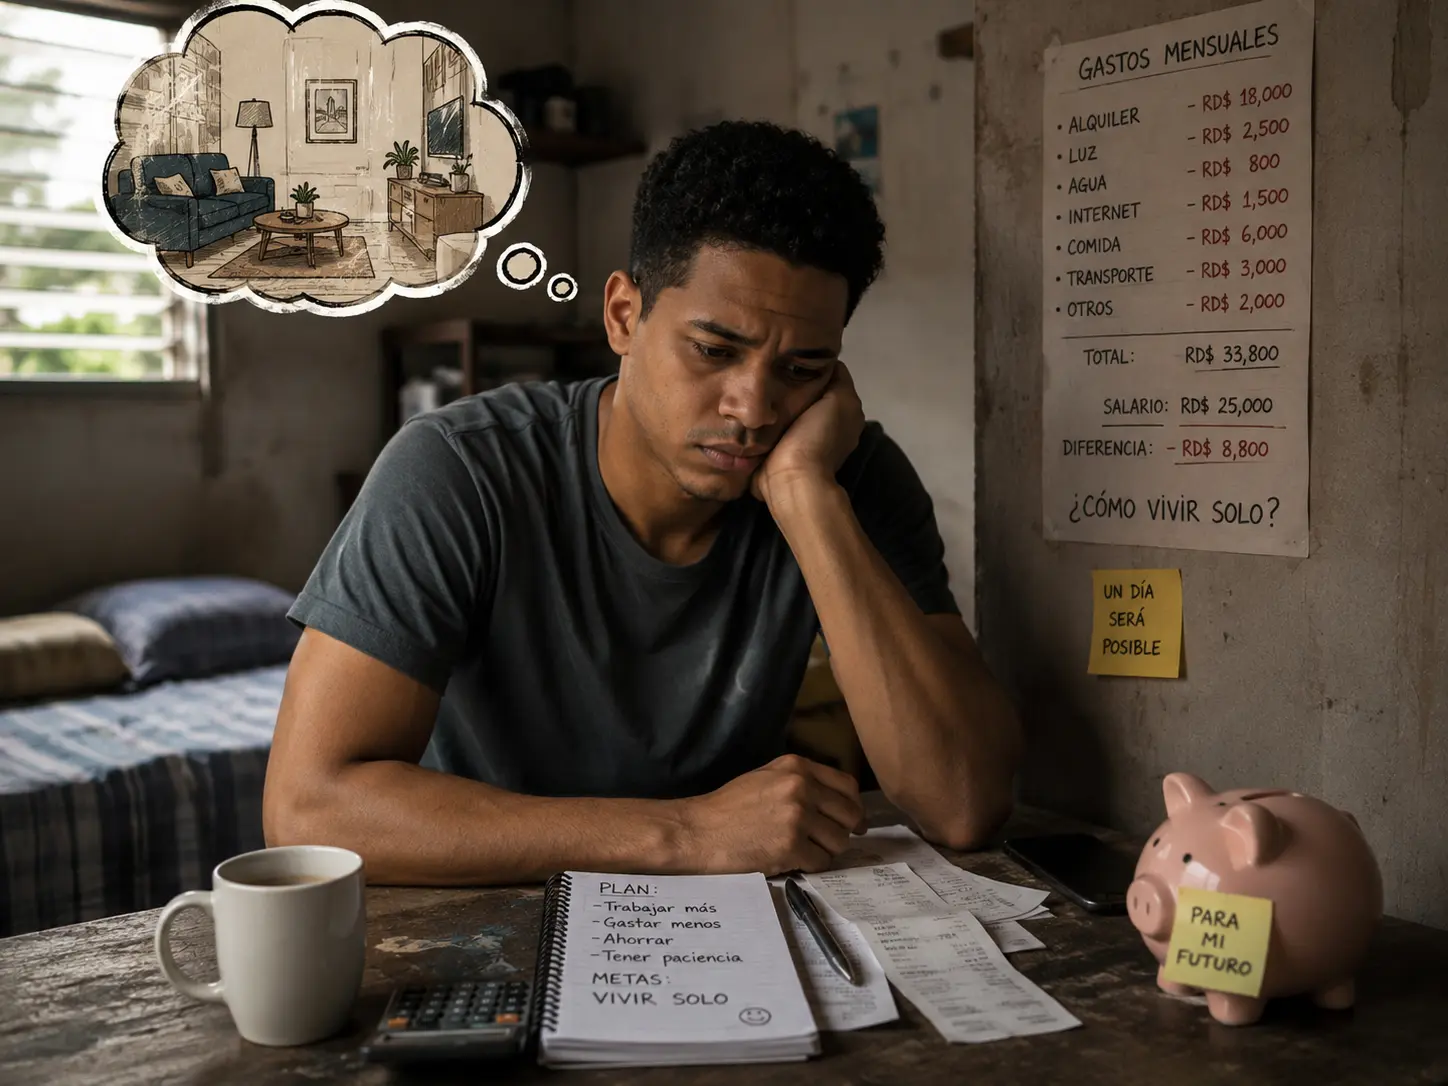
Incluso después de reunir una suma importante de dinero, la cuota mensual puede convertirse en una carga considerable si los ingresos no crecen al mismo ritmo que las obligaciones financieras.
Para determinar si pueden asumir la hipoteca, Rosa y Claudio tendrían que comparar el pago mensual con sus ingresos conjuntos y con los gastos que deben cubrir.

Una cuota cercana a RD$59,000 representaría el 30% de un ingreso familiar de aproximadamente RD$197,000 mensuales.
Si ambos reciben en conjunto RD$120,000, ese pago consumiría alrededor del 49% de sus ingresos, dejando unos RD$61,000 para alimentación, transporte, servicios, salud y otras obligaciones.
Si el ingreso familiar fuera de RD$100,000, la misma cuota absorbería el 59% del presupuesto mensual. En ese escenario, cualquier imprevisto, reducción de ingresos o aumento de los gastos básicos podría dificultar el cumplimiento de la hipoteca.
Destinar alrededor del 30% de los ingresos a la vivienda puede utilizarse como una referencia inicial para evaluar la capacidad de pago, aunque no constituye una regla universal.
La situación de cada hogar depende también de sus deudas, la estabilidad laboral, las personas que tiene a su cargo y sus necesidades cotidianas. Por eso, la aprobación de un préstamo por parte de un banco no significa necesariamente que la cuota resulte cómoda para las finanzas familiares.
Los programas de apoyo a la vivienda
En República Dominicana existen mecanismos estatales destinados a facilitar el acceso a una primera vivienda, sujetos a requisitos específicos y a la disponibilidad de los beneficios. El Fondo Nacional de la Vivienda contempla distintas modalidades de apoyo, mientras que el bono para viviendas de bajo costo puede contribuir a completar el inicial o reducir el monto financiado cuando el proyecto y el comprador cumplen las condiciones establecidas.
Antes de tomar una decisión, los interesados deben confirmar si el inmueble califica para esos beneficios, cuáles son los requisitos de elegibilidad y qué modalidades están disponibles. Estos mecanismos pueden reducir la barrera de entrada, pero no eliminan la necesidad de demostrar que los ingresos permiten pagar el préstamo a largo plazo.
Para una pareja como Rosa y Claudio, revisar esas alternativas podría ser parte de la búsqueda de condiciones más favorables.
También sería importante comparar las propuestas de varias entidades financieras, conocer todos los cargos asociados al préstamo y mantener una reserva de emergencia, en lugar de destinar la totalidad de sus ahorros a la compra.
La historia de ambos pone sobre la mesa una realidad que va más allá de reunir el inicial. Después de siete años de esfuerzo, el desafío consiste en convertir el ahorro acumulado en una inversión sostenible, sin que la hipoteca absorba una proporción excesiva del ingreso familiar.
En 2026, comprar una vivienda requiere equilibrar el precio del inmueble, las condiciones del financiamiento y la capacidad económica del hogar.
Para quienes aspiran a tener su primer techo, la meta no debería limitarse a conseguir las llaves, sino a poder conservar la vivienda y cubrir las necesidades cotidianas sin poner en riesgo su estabilidad financiera.
Sobre el autor

Katherine Nicole Espino Cuevas. Periodista, locutora profesional y CMM. Máster en Comunicación Política Avanzada por Next Educación (Madrid). Amante de la escritura bien hecha, las historias con sentido humano y las causas sociales. Creo en la comunicación con propósito, en los valores y en la fe que transforma.