Las reclamaciones contra los bancos se cuadruplican en RD: ProUsuario pasó de 1,500 a 6,600 casos anuales
- El superintendente de Bancos, Víctor Livio Enmanuel Cedeño Brea, informó que la institución proyecta superar las 10,000 reclamaciones para 2028
- La nueva regulación amplía de 60 a 90 días el plazo para reclamar, contempla un período de reflexión de 24 horas y establece nuevas responsabilidades para las entidades financieras


Santo Domingo.- El número de reclamaciones de los usuarios del sistema financiero dominicano pasó de aproximadamente 1,500 anuales entre 2019 y 2020 a 6,600 durante el último año.
El superintendente de Bancos, Víctor Livio Enmanuel Cedeño Brea, informó que ProUsuario proyecta superar las 10,000 reclamaciones anuales para 2028, en un contexto de fortalecimiento de sus servicios y de mayores exigencias regulatorias para las entidades de intermediación financiera.
Las cifras fueron presentadas durante una exposición sobre la tercera versión del Reglamento de Protección al Usuario de los Productos y Servicios Financieros, una actualización normativa que introduce nuevas obligaciones para los bancos y amplía los mecanismos de defensa de los consumidores.
Explicó que el nuevo marco regulatorio busca transformar la relación entre las entidades financieras y sus clientes, al establecer que la protección del usuario debe estar presente en todas las etapas de la relación comercial: desde el diseño y la oferta de un producto hasta su contratación, utilización y eventual gestión de cobro.
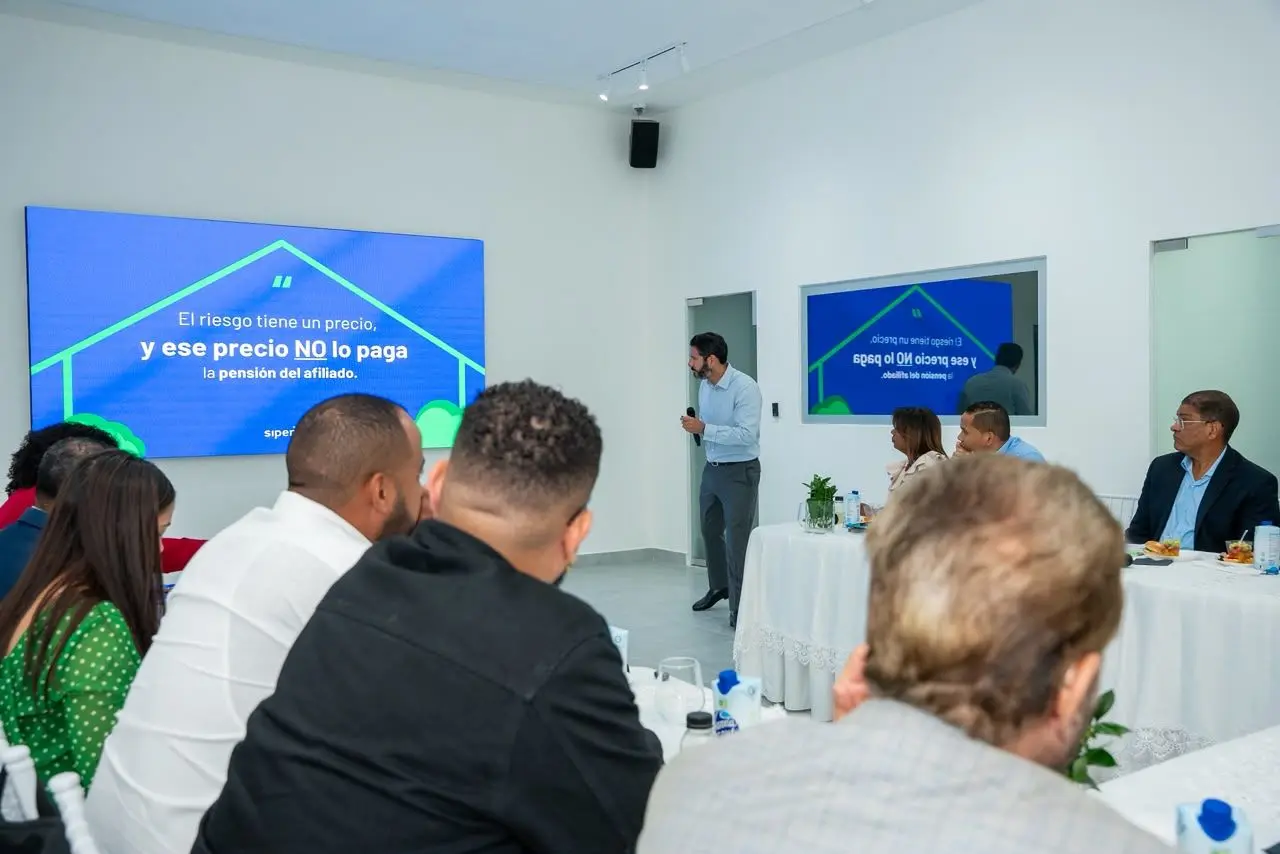
"Lo que busca es poner al usuario financiero en el centro de las decisiones que toman las entidades de intermediación financiera", dijo.
Cedeño Brea también destacó el crecimiento de la aplicación de ProUsuario, que cuenta con aproximadamente 600,000 usuarios activos después de cumplir cinco años de funcionamiento.
La plataforma permite consultar información crediticia, presentar reclamaciones y acceder a contenidos de educación financiera adaptados al perfil de cada consumidor.
La institución proyecta alcanzar los 800,000 usuarios activos en agosto de 2028.
La herramienta utiliza mecanismos de segmentación y principios de economía conductual para ofrecer contenidos relevantes y ayudar a los consumidores a comprender mejor su comportamiento financiero.
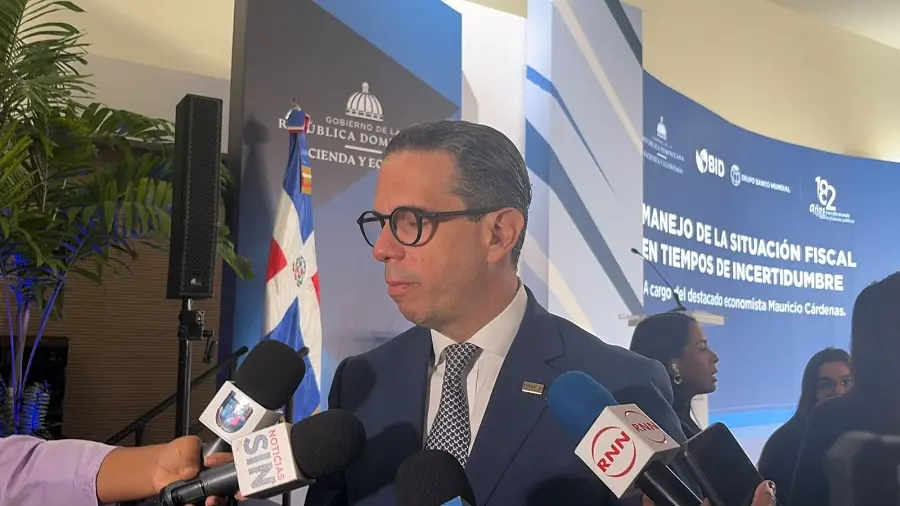
El 62% de las reclamaciones favorece a los usuarios
En cuanto a los resultados de las reclamaciones, durante la presentación se informó que la tasa de favorabilidad para los consumidores se sitúa actualmente en un 62 %, frente al 69 % registrado al inicio de la reforma en 2020.
El proceso establece que cada caso sea evaluado conforme a las disposiciones legales y regulatorias.
Señaló que cuando alguna de las partes no está conforme con la decisión, puede solicitar una reconsideración, que será examinada por otro equipo técnico.
Posteriormente, tanto el usuario como la entidad financiera tienen la posibilidad de acudir ante la Junta Monetaria.
La institución destacó que este mecanismo contribuye a resolver conflictos fuera de los tribunales y reduce la presión sobre el sistema judicial, al ofrecer una vía especializada para dirimir controversias entre consumidores y entidades financieras.
La confianza como activo del sistema financiero
El fortalecimiento de la protección al consumidor constituye uno de los pilares de la estrategia de supervisión financiera, en un contexto de creciente digitalización de los servicios y mayor demanda de atención por parte de los clientes.
Usuarios tendrán 90 días para reclamar ante ProUsuario
Uno de los cambios más relevantes del reglamento es la ampliación de 60 a 90 días del plazo para que los usuarios acudan a ProUsuario cuando no estén satisfechos con la respuesta ofrecida por su entidad financiera.
Sostuvo que la modificación concede 30 días adicionales para gestionar una reclamación ante el organismo supervisor y fortalece el acceso de los consumidores a los mecanismos institucionales de resolución de controversias.
El procedimiento establece que el usuario debe presentar primero su reclamación ante el banco. Si no queda conforme con la respuesta, puede elevar el caso a ProUsuario mediante sus diferentes canales de atención, sin necesidad de trasladarse físicamente a sus oficinas.
Nuevo reglamento contempla 24 horas para reflexionar y 10 días para retractarse
Natalia Sánchez, directora de ProUsuario, destacó que la normativa incorpora disposiciones dirigidas a reducir las decisiones financieras apresuradas, especialmente en un mercado donde las operaciones digitales permiten contratar productos y realizar transacciones en cuestión de segundos.
Entre las novedades figuran un período de reflexión de 24 horas y la posibilidad de retractarse dentro de los 10 días posteriores a la contratación, conforme a las condiciones establecidas en el reglamento.
La medida busca que los consumidores tengan oportunidad de revisar las condiciones de los productos y reconsiderar decisiones que pudieron tomar sin analizar suficientemente sus implicaciones.
El reglamento también refuerza las exigencias de publicidad responsable y transparencia, para evitar que la información comercial genere confusión sobre las características, costos y obligaciones de los servicios financieros.
Bancos deberán responder por empresas externas de cobro
Uno de los cambios con mayores implicaciones para las entidades financieras está relacionado con la contratación de empresas externas para recuperar créditos y gestionar carteras vencidas.
Asimismo, establece que la normativa establece que los bancos deberán asumir responsabilidad por las actuaciones de los terceros a quienes encomienden estas gestiones, por lo que tendrán que conocer y supervisar a las compañías que actúen en su representación.
La disposición cobra relevancia porque las prácticas de cobro constituyen una de las etapas más sensibles de la relación entre las entidades y sus clientes, particularmente cuando se producen atrasos en los pagos.
La Superintendencia de Bancos busca evitar que la contratación de un tercero se convierta en una vía para eludir las responsabilidades de las instituciones frente a sus usuarios.
Mayor transparencia en comisiones y obligaciones financieras
La tercera versión del reglamento establece mayores exigencias sobre la información que las entidades deben entregar a sus clientes.
Comunicó que los bancos deberán garantizar que las condiciones de sus productos sean comunicadas de forma clara, precisa y homogénea, tanto en las sucursales como en sus plataformas digitales.
Para ello, se contempla una hoja resumen que permitirá a los consumidores identificar sus obligaciones, penalidades, cargos y comisiones, con suficiente detalle para comprender el costo y las condiciones del producto contratado.
La normativa también mantiene las restricciones a las contrataciones atadas, por lo que obtener un financiamiento no debe obligar al consumidor a adquirir otros productos o servicios de la misma entidad.
Regulación refuerza el consentimiento para utilizar datos personales
Sánchez explicó que las entidades deberán informar previamente qué datos serán compartidos, con quiénes y con qué finalidad, de manera que el consumidor conozca el alcance de las autorizaciones que concede.
La regulación también busca reforzar el consentimiento para el uso y la transferencia de información personal, así como establecer mayor claridad sobre los mecanismos automatizados de gestión y cobro.
Entidades deberán contar con un servicio especializado de atención al usuario
La regulación también contempla la figura del Servicio de Atención al Usuario (SAU), una estructura que las entidades financieras deberán establecer para gestionar las necesidades, consultas y reclamaciones de sus clientes.
Este servicio podrá funcionar mediante un responsable individual o un equipo especializado, dependiendo del tamaño y la complejidad de cada institución.
El modelo se aplicará bajo criterios de proporcionalidad, de modo que las entidades de mayor dimensión dispongan de estructuras especializadas, mientras que las más pequeñas puedan asignar estas funciones a una persona con otras responsabilidades.
Como parte de sus herramientas de monitoreo, ProUsuario elabora informes mensuales denominados "La Super Te Escucha", que recopilan comentarios y quejas de clientes publicados en redes sociales y los remiten a las entidades correspondientes para que puedan identificar y atender los problemas señalados.


leídas